Tips Buka Usaha dengan Modal Pinjaman Bank
Salah satu faktor penting dalam memulai sebuah usaha adalah MODAL USAHA.
Nah, gak sedikit lho orang yang mengalami kesulitan memulai bisnis akibat keterbatasan modal.
Melihat masalah & kendala ini, sebenarnya pemerintah Indonesia tidak tinggal diam. Perbankan diminta untuk membuat program kredit atau pinjaman modal usaha.
Jadi masyarakat bisa membuka usaha dengan modal pinjaman bank.
Meskipun begitu, bank biasanya jarang meminjamkan dana ke bisnis baru; mereka lebih memilih untuk meminjamkan modal usaha ke bisnis yang matang dan berjalan lama.
Selain itu, jika Anda meminjam dari bank, Anda harus memberikan bukti kesehatan keuangan dari bisnis Anda.
Hal ini diperlukan agar pihak bank dapat memastikan bahwa Anda mampu membayar cicilan pinjamannya setiap bulan.
Cara Membuka Usaha dengan Modal Pinjaman Bank
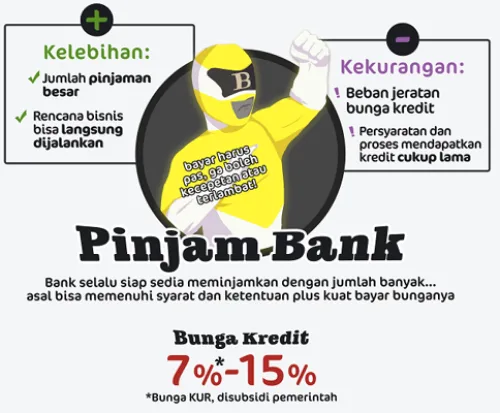
Untuk usaha, bank umumnya menawarkan kredit modal kerja atau kredit investasi, dan pemerintah juga memiliki program Kredit Usaha Rakyat (KUR) dengan bunga bersubsidi bagi pelaku UMKM. Pinjaman dengan jumlah lebih besar biasanya memerlukan agunan, misalnya sertifikat tanah atau BPKB.
Maka dari itu, Anda perlu memberikan jaminan meskipun laporan keuangan bisnis Anda menunjukkan bahwa Anda mampu membayar pinjaman tersebut.
Selain itu, ada Kredit Tanpa Agunan (KTA), yaitu pinjaman tanpa jaminan yang umumnya ditujukan untuk perorangan; KUR dengan plafon kecil juga umumnya tidak mensyaratkan agunan tambahan.
Tetapi, bunga dan biaya yang ditawarkan dari KTA biasanya relatif lebih besar.
Lalu bagaimana caranya agar pinjaman dana yang kita ajukan bisa cepat disetujui oleh Bank? Berikut adalah tips supaya Anda bisa mendapatkan modal pinjaman Bank untuk bisnis.
1. Memastikan skor kredit bagus
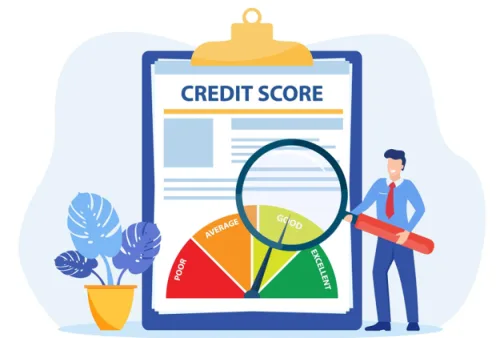
Untuk melakukan pinjaman dana, hal pertama yang perlu Anda lakukan adalah memastikan skor kredit yang Anda punyai bagus.
Apa itu skor kredit? Singkatnya, skor kredit adalah penilaian atas riwayat pinjaman dan pembayaran cicilan Anda. Di Indonesia, bank memeriksanya melalui SLIK OJK (dulu dikenal sebagai BI Checking), dan Anda bisa meminta laporan SLIK sendiri secara gratis ke OJK.
Mulai dari kredit rumah, kendaraan, maupun barang-barang elektronik. Pada skor kredit, pihak bank akan melihat bagaimana kemampuan Anda dalam membayar pinjaman atau cicilan.
Jika dianggap memiliki skor kredit yang bagus, pihak bank tentu akan mempertimbangkan Anda untuk diberikan pinjaman.
Sebaliknya, jika skor kredit Anda buruk, pihak bank tentunya tidak akan mengambil risiko memberikan pinjaman karena Anda mempunyai riwayat pembayaran kredit atau cicilan yang buruk.
Mau jual lampu di toko atau warung?
- Harga grosir mulai Rp2.800/pcs
- Belanja Rp300 ribu ke atas dapat harga Reseller, Rp1 juta ke atas harga Grosir. Boleh campur merek & watt
- COD Jawa & Bali tanpa biaya · transfer diskon 5%
2. Penuhi persyaratan yang diajukan bank
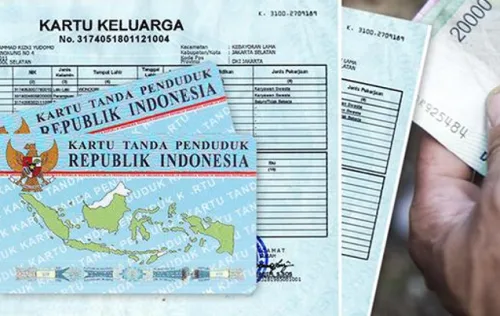
Setiap bank memiliki persyaratan dan ketentuan yang berbeda dalam memberikan pinjaman dana.
Namun secara umum, beberapa syarat yang diminta oleh pihak bank dalam memberikan pinjaman dana, antara lain:
- Fotokopi identitas diri (KTP dan Kartu Keluarga)
- Fotokopi penghasilan atau slip gaji
- Fotokopi NPWP
- Fotokopi buku tabungan
- Dokumen kepemilikan agunan seperti BPKB, sertifikat (jika Anda mengambil pinjaman beragunan)
3. Mengajukan pinjaman yang sesuai dengan kebutuhan
Pihak bank tentunya tidak akan mau mengambil risiko memberikan pinjaman dana kepada nasabah jika dinilai tidak sanggup untuk melunasinya.
Semisal, Anda hanya memiliki penghasilan Rp5 juta setiap bulannya, namun saat mengajukan pinjaman dana, Anda mengajukan pinjaman senilai Rp 500 juta untuk modal berbisnis.
Melihat penghasilan Anda yang hanya Rp 5juta, rasanya bank sulit memberikan pinjaman dana yang Anda ajukan, karena kemungkinan besar Anda sulit untuk membayar angsurannya.
Singkatnya, pihak bank memiliki beberapa kriteria dan syarat tertentu dalam hal manajemen risiko terkait pinjaman yang diberikan kepada debitur sesuai kemampuannya.
Jadi sebisa mungkin ajukan pinjaman dana sesuai dengan kemampuan Anda untuk membayarnya.
4. Tentukan tenor pinjaman
Selanjutnya, cara agar pinjaman dana bisa disetujui bank adalah dengan menentukan tenor pinjaman.
Apa itu tenor? Tenor adalah jangka waktu pinjaman yang ditetapkan sesuai dengan kesepakatan antara debitur dan kreditur, dan dalam jangka waktu tersebut Anda harus membayar angsuran pinjamannya setiap bulan.
Semakin lama tenor pinjaman yang dipilih, maka semakin ringan cicilan yang dibayarkan setiap bulannya.
Namun, risiko yang diperoleh dari memilih lama tenor pinjaman, bunga yang ditanggung akan lebih besar.
Sebaliknya, makin singkat tenor pinjamannya, beban bunga yang dibayarkan menjadi lebih sedikit.
Untuk menentukan tenor pinjaman, sebaiknya Anda memperhitungkan terlebih dahulu jumlah maksimal uang yang dapat Anda sisihkan setiap bulannya.
Buat perencanaannya dengan cermat sehingga Anda dapat menentukan tenor pinjaman yang sesuai dengan kebutuhan dan kemampuan Anda membayar.
Menentukan Jumlah Modal dari Pinjaman Bank
Lalu berapa sih modal yang diperlukan untuk membuat sebuah usaha?
Jumlahnya sangat bergantung pada jenis usaha. Untuk usaha baru yang belum teruji, sebaiknya mulai dari modal sendiri yang kecil dulu dan baru meminjam setelah penjualan terbukti, karena cicilan tetap harus dibayar walaupun usaha belum untung. Sebagai patokan umum, banyak perencana keuangan menyarankan total cicilan tidak melebihi sekitar 30% penghasilan bulanan.
Berjualan lampu LED termasuk usaha yang bisa dimulai dengan modal kecil.
Lampu adalah kebutuhan rutin rumah tangga dan toko, karena setiap lampu yang mati perlu diganti.
Listrik kini digunakan hampir di seluruh aspek kehidupan manusia.
Mulai dari untuk penerangan, memasak, bekerja, dan banyak kegiatan lain membutuhkan listrik sebagai sumber energi.
Karena itu, permintaan lampu relatif stabil, walaupun persaingannya juga ketat.
Bila modal Anda terbatas, tidak perlu langsung meminjam dalam jumlah besar.
Di S-Gala, Anda bisa mulai jualan lampu LED dengan modal kecil. Belanja mulai Rp50 ribu, harga reseller berlaku begitu total belanja lampu LED mencapai Rp300 ribu, dan harga grosir mulai Rp1 juta. Watt dan merek boleh dicampur, jadi tidak perlu pinjaman besar untuk memulai.
Bagi yang ingin mulai jualan lampu LED, panduannya ada di halaman cara mulai jualan lampu.